
Nel 2026 il superminimo è tornato al centro dell’attenzione per via della detassazione al 5% degli incrementi retributivi previsti dai rinnovi dei contratti collettivi, introdotta dalla Legge di Bilancio (L. 199/2025). Nella pratica era nato un dubbio: se il lavoratore ha un superminimo assorbibile, e quindi l’aumento del contratto collettivo viene “neutralizzato” e in busta paga non cambia nulla, in quel caso si ha comunque diritto all’aliquota agevolata?
L’Agenzia delle Entrate ha sciolto il nodo con la circolare n. 3 di giugno 2026, confermando che l’imposta sostitutiva del 5% spetta anche sulla quota di superminimo assorbita dall’adeguamento contrattuale. In altre parole, anche se il netto non cambia, la parte assorbita rientra nell’agevolazione.
Ma facciamo un passo indietro e cerchiamo di capire cos’è il superminimo e se questa casistica riguarda anche te.
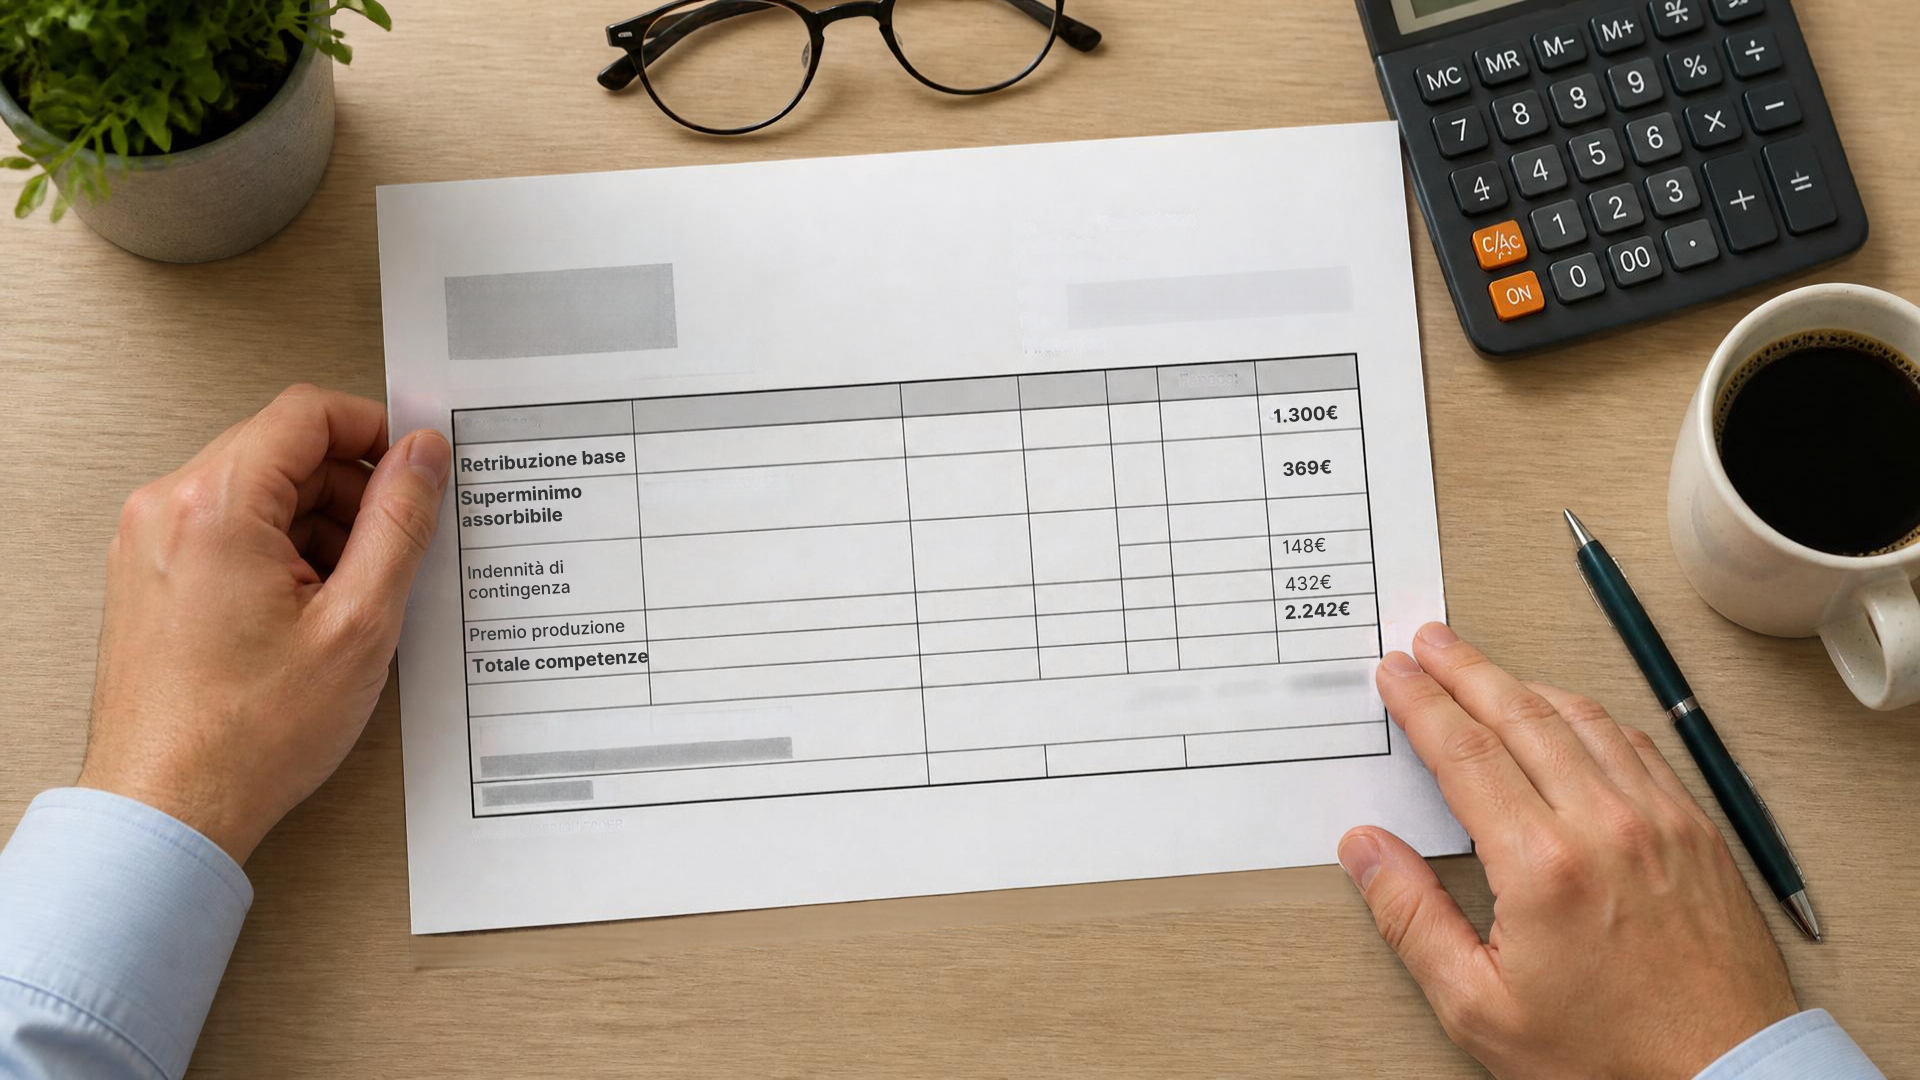
Cos’è il superminimo e dove trovarlo in busta paga
Il superminimo è una voce della retribuzione che individua un compenso aggiuntivo rispetto alla retribuzione minima stabilita dal contratto collettivo nazionale (CCNL). Non è dovuto obbligatoriamente: ci sono lavoratori che lo contrattano col datore di lavoro e altri che hanno soltanto la retribuzione prevista dal contratto collettivo. Molti lo scoprono per caso, leggendo la lettera di assunzione o al momento di un aumento, quando una parte della retribuzione concordata a voce compare nero su bianco sotto questo nome.
Il punto di partenza è la Costituzione, che riconosce al lavoratore il diritto a una retribuzione proporzionata al lavoro svolto e sufficiente a garantire una vita dignitosa. I contratti collettivi, fissando i minimi di stipendio, stabiliscono livelli di retribuzione dignitosi e proporzionali. Ogni datore di lavoro può però riconoscere di più, e la parte che eccede quei minimi costituisce il superminimo.
L’importo erogato come superminimo ha natura di retribuzione a tutti gli effetti. È quindi imponibile sia fiscalmente sia previdenzialmente e concorre a formare la base di calcolo del TFR. Essendo una voce fissa, contribuisce inoltre a valorizzare ferie, permessi e mensilità aggiuntive.
Il superminimo può essere individuale o collettivo:
- individuale, se viene stabilito nel contratto di assunzione del singolo lavoratore;
- collettivo, se viene riconosciuto a tutti i lavoratori inquadrati in un determinato livello o gruppo.
Il superminimo ha di norma una di due funzioni: riconoscere le capacità specifiche e l’esperienza pregressa del lavoratore, oppure quella di anticipare futuri aumenti del contratto collettivo.
Quando il superminimo è assorbibile o non assorbibile
È proprio l’ultima delle due funzioni del superminimo esaminate fin qui a condurci al concetto di assorbibilità.
Un superminimo assorbibile funziona come una sorta di camera di compensazione. Quando arriva un aumento contrattuale, il superminimo viene ridotto della stessa quantità, in modo che la retribuzione complessiva resti immutata. Il lavoratore non subisce variazioni di stipendio nel tempo e il datore di lavoro può attingere al superminimo per compensare la quota di aumento prevista.
Facciamo un esempio: con un minimo contrattuale di 1.500 euro e un superminimo di 200, un aumento del CCNL di 50 euro porta il superminimo a 150 e la retribuzione complessiva resta di 1.700 euro. Se il superminimo non fosse assorbibile, la retribuzione salirebbe a 1.750.
Il superminimo individuale, se le parti non hanno previsto diversamente nel contratto, si ritiene generalmente assorbibile. Funziona da cuscinetto, perché permette al datore di lavoro di applicare aumenti retributivi in momenti diversi da quelli stabiliti dalla contrattazione collettiva. Può essere assorbito anche in caso di passaggio a un livello superiore che comporti un aumento della paga base.
Non è assorbibile, invece, il superminimo che le parti hanno previsto come tale nel contratto individuale, perché legato a particolari competenze o abilità del lavoratore. In questo caso, diventa una quota intangibile della retribuzione, che si somma sempre a quanto stabilito dal contratto collettivo.
Alcuni casi particolari
Gli scatti di anzianità. Sono aumenti periodici della retribuzione riconosciuti in relazione all’anzianità di servizio. I contratti collettivi ne stabiliscono la cadenza di maturazione, che può essere biennale o triennale, e il numero massimo di scatti maturabili. Il rapporto con il superminimo assorbibile è un tema molto discusso, su cui si è pronunciata molta giurisprudenza. Per prassi consolidata, il superminimo è soggetto al principio dell’assorbimento nei miglioramenti retributivi, ma gli scatti di anzianità seguono una logica diversa, perché remunerano un elemento specifico, l’anzianità di servizio. Per questo, in linea generale non vengono assorbiti nel superminimo salvo una diversa pattuizione o in caso di passaggio ad un livello o una categoria superiore.
Il datore di lavoro può scegliere di non assorbire. Se al rinnovo del contratto il vostro superminimo non è stato assorbito, non significa che non lo sarà in futuro. Il datore di lavoro ha la facoltà di decidere, a ogni aumento contrattuale, se assorbire o meno: una rondine non fa primavera.
Quando il superminimo è vietato. Esistono casi in cui non è ammesso, ad esempio quando ha carattere discriminatorio. L’esempio classico è quello del datore di lavoro che riconosce un superminimo perché il lavoratore riduca la propria attività sindacale.
Se sei un/a lavoratore/trice dipendente, prendi la busta paga e controlla se c’è una voce di superminimo. Se la trovi, vai a verificare nella lettera di assunzione se è assorbibile o meno. Se il tuo contratto è stato rinnovato di recente, controlla anche come è stato trattato l’aumento in busta paga, alla luce di quanto chiarito per il 2026 sull’imposta sostitutiva.
Se trovi incongruenze o hai dubbi sulla lettura dei dati, prenota una consulenza di controllo buste paga con me.